


Есть вещи, которые веб чувствует затылком задолго до того, как их кто-то оформит в текст. Партнерка режет ставку по CPA, потом вводит холд подлиннее, потом ласково предлагает: а давай на ревшару, там же в перспективе больше. Ты киваешь, а сам понимаешь, что перспектива эта наступит месяцев через 8 и совсем не обязательно наступит.
Обычно все это остается на уровне ощущений и нытья в чатах — доказать нечем, у партнерок отчетности нет. Но иногда на рынке попадается контора, которая обязана вываливать свои цифры перед биржей. И тогда ощущение превращается в таблицу.
Кто такой Acroud и почему отчет публичного аффилиата стоит читать
Acroud AB — шведская публичная компания с операционным центром на Мальте, торгуется на Nasdaq First North Premier Growth Market. По сути это две штуки в одном флаконе: собственный аффилиатский бизнес (свои сайты, свой закуп, свои сообщества) и SaaS для рынка аффилиатов — сеть Matching Visions и аналитика Voonix. То есть перед нами не аналитик со стороны, а самый настоящий веб, только с аудитором и обязанностью не врать в отчетности.
25 августа они опубликовали промежуточный отчет за апрель-июнь 2026. Там 28 страниц скучного финансового текста, и где-то на 7-й странице живут 2 круговые диаграммы, которые стоят всех аналитических колонок про модели оплаты за последние 3 года.
Общая картина: выручка, EBITDA и депозиты Acroud за Q2 2026
Выручка группы за квартал — 11.959 млн евро против 10.931 млн годом раньше, рост 9.40%. За полугодие 23.512 млн, +13.39%. Скорректированная EBITDA за квартал 1.331 млн, это на 15% меньше, чем во втором квартале 2025 года, но на 7% больше, чем в первом квартале 2026. Чистый результат — минус 80 тысяч евро. В общем, живут, растут, но не шикуют.
Внутри — 2 сегмента:
- Собственный аффилиатский трафик — 5.069 млн евро против 4.491 млн, рост 12.87%. Это 42% выручки группы.
- SaaS (сеть и подписки) — 6.890 млн против 6.440 млн, рост 6.99%. Это 58% выручки.
Новых депозитчиков по группе — 67 558 штук, рост 38% год к году. Помог чемпионат мира: в отчете прямо написано, что старт турнира создал серьезное окно для закупа, но монетизация ставок оказалась ниже ожиданий, потому что заметная часть аудитории сидит в европейских часовых поясах, а расписание матчей под них не легло. Знакомая история для всех, кто когда-либо лил на спорт под турнир в другом полушарии.
RevShare или CPA: разбивка выручки аффилиата по моделям оплаты
Дальше начинается самое интересное. Acroud раскрывает, как его аффилиатская выручка бьется по моделям оплаты — и сравнивает с тем же кварталом прошлого года.
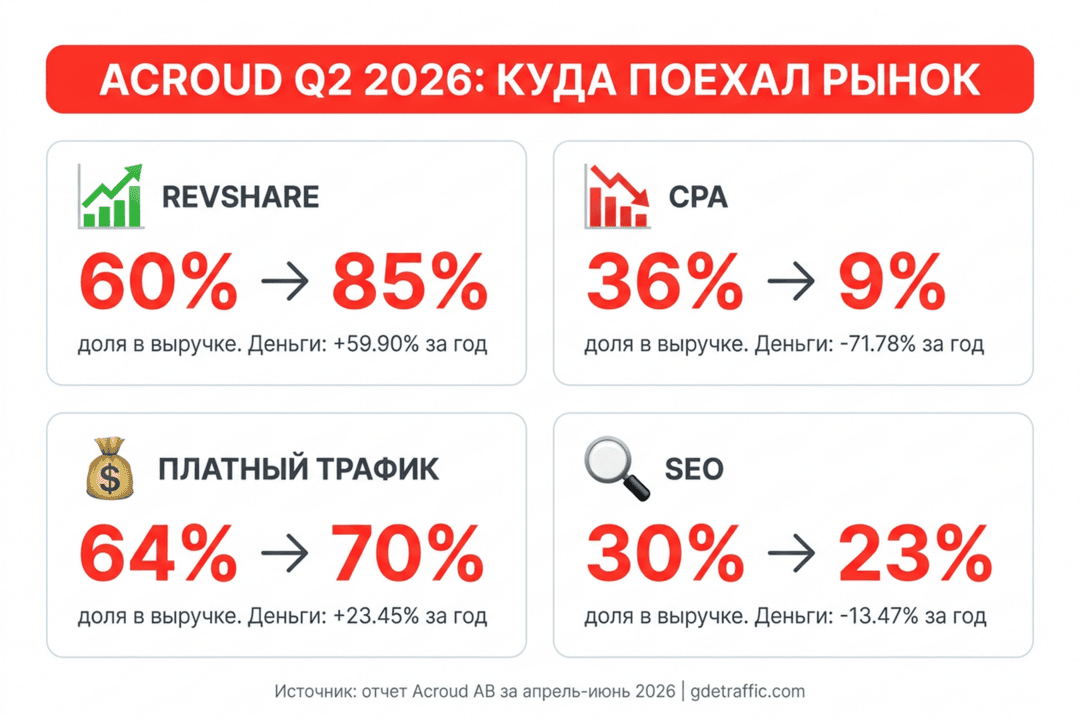
Инфографика: собственный аффилиатский трафик Acroud, Q2 2026 против Q2 2025. Доли — из отчета, абсолютные суммы посчитаны от выручки сегмента.
- RevShare: было 60% выручки направления (2.695 млн евро), стало 85% (4.309 млн). В деньгах +59.90% за год.
- CPA: было 36% (1.617 млн евро), стало 9% (0.456 млн). В деньгах -71.78% за год.
- Прочие модели: было 4%, стало 6%.
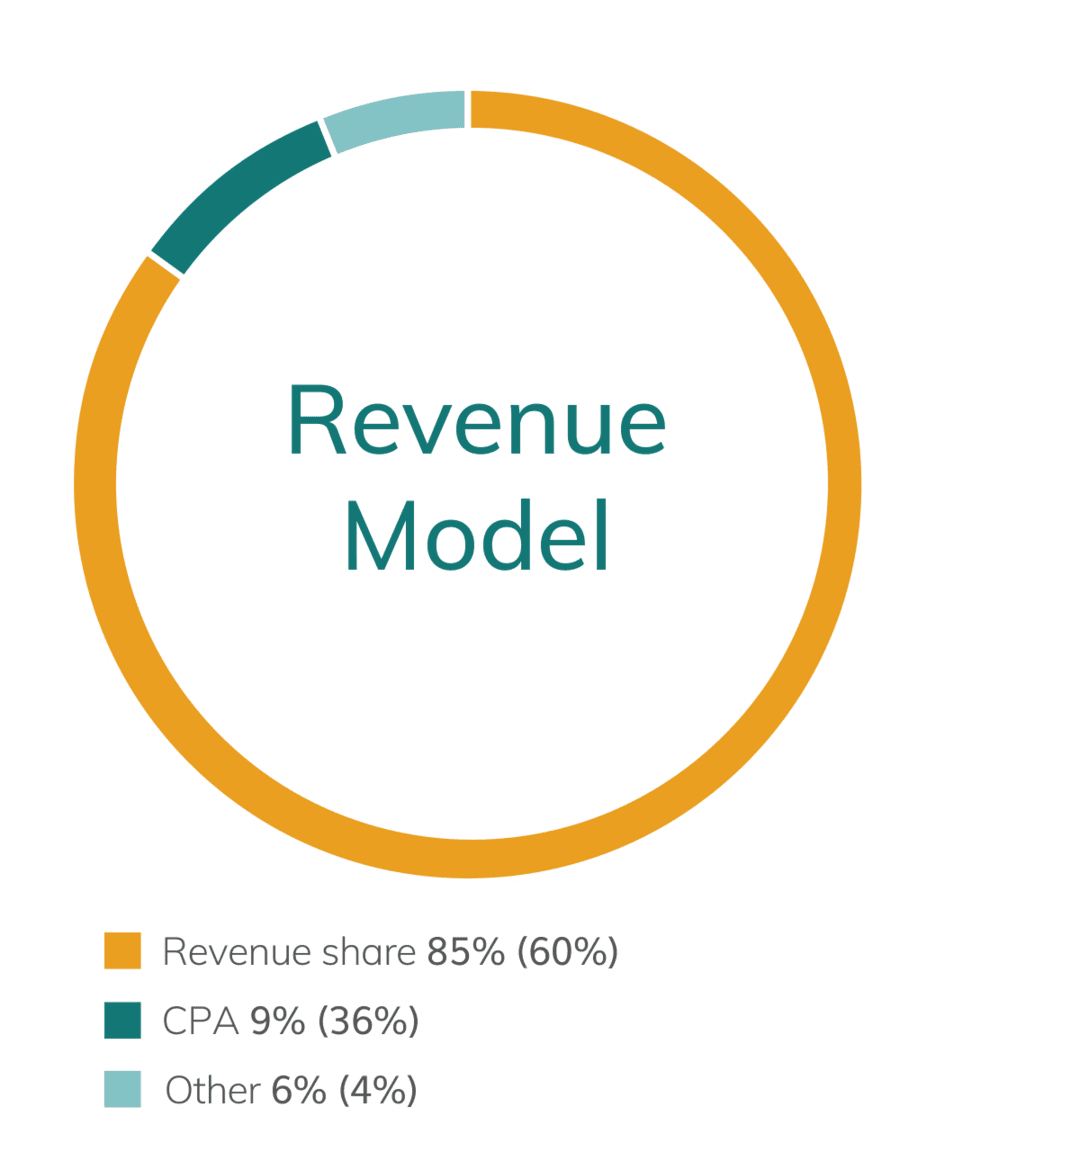
Скриншот: Acroud AB, промежуточный отчет за апрель-июнь 2026, стр. 7 — диаграмма Revenue Model. В скобках — Q2 2025.
Прочитай еще раз. За 12 месяцев доход по CPA у публичного аффилиата усох на 71.78% — с 1.617 млн евро до 0.456 млн. Доля CPA в выручке направления рухнула с 36% до 9%. Одновременно ревшара выросла на 59.90% и занимает теперь 85% всего, что зарабатывает аффилиатское направление.
Причем сам Acroud подает это не как беду, а как осознанную стратегию. Формулировка из отчета: "...создание сбалансированных потоков выручки из разных источников, но всегда с серьезным упором на снижение риска через использование преимущественно ревшарной модели".
Красиво. "Снижение риска" — это когда ты меняешь фиксированную выплату сейчас на процент от того, сколько игрок проиграет потом. Риск при этом никуда не девается, он просто переезжает с рекла на тебя.
Для публичной компании с аудитором и запасом кеша это действительно может быть разумным разменом: длинные деньги, предсказуемая база, растущий LTV. Для соло-веба с оборотным капиталом в размере одной зарплаты это называется немного иначе. Мы про эту развилку подробно разбирали в материале Revshare vs CPA: что выбрать в гемблинг арбитраже.


Платный трафик против SEO: откуда аффилиат берет выручку
Рядом лежит вторая диаграмма — разбивка той же аффилиатской выручки по типу трафика.
- Платный трафик: было 64% (2.874 млн евро), стало 70% (3.548 млн). Рост +23.45% за год.
- SEO: было 30% (1.347 млн евро), стало 23% (1.166 млн). Падение -13.47% за год.
- Соцсети и коммьюнити: было 6% (0.269 млн евро), стало 7% (0.355 млн). Рост +31.68% за год.
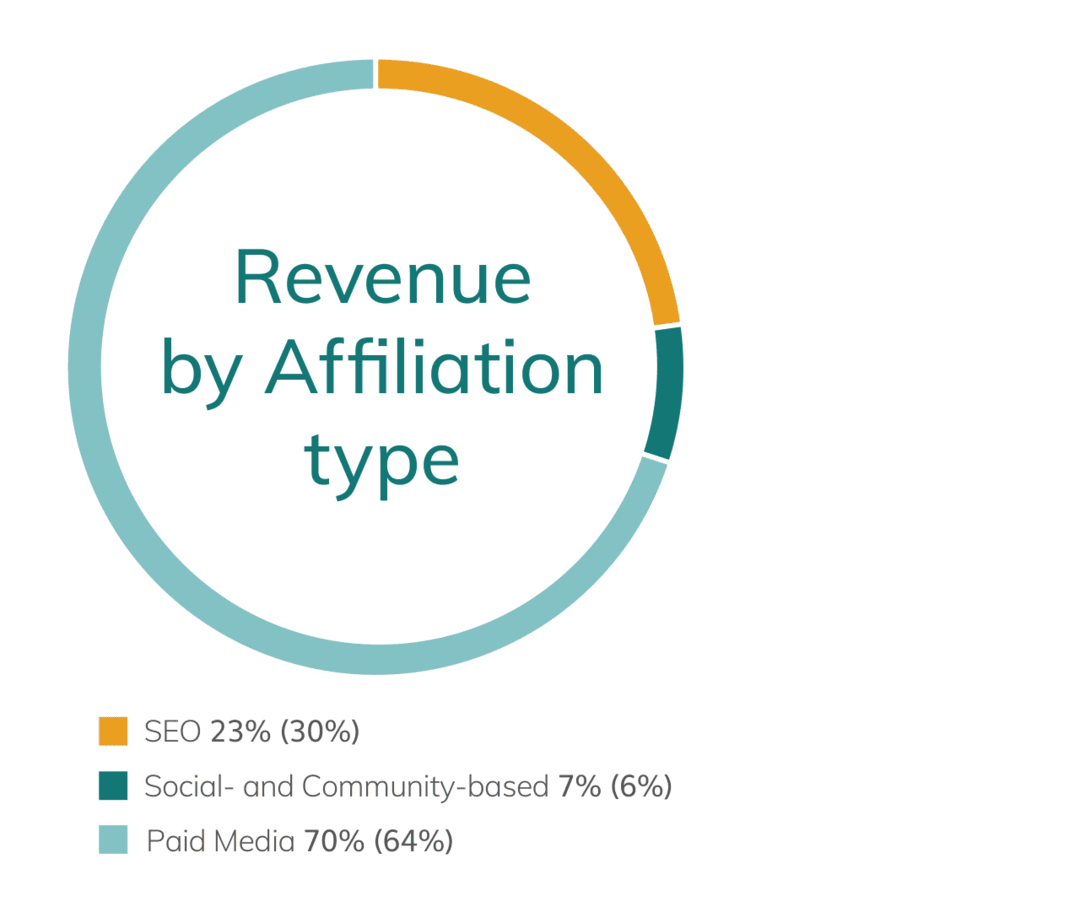
Скриншот: Acroud AB, промежуточный отчет за апрель-июнь 2026, стр. 7 — диаграмма Revenue by Affiliation type. В скобках — Q2 2025.
Это, на секундочку, компания, которая исторически выросла на контентных сайтах. И у нее SEO-направление за год просело на 13.47% в абсолюте, а его доля упала с 30% до 23%. Зато закуп прибавил 23.45% и держит уже 70% выручки. Соцсети и коммьюнити — самый быстрый рост в процентах (+31.68%), но с очень низкой базы: 0.355 млн евро это все еще мелочь на фоне закупа.
И тут же в разделе про расходы честно сказано, чем этот рост оплачен: операционные расходы группы выросли на 14%, причем по аффилиатскому сегменту — на 20%, и основной прирост дали как раз затраты на платный трафик и SEO. То есть выручка направления +12.87%, а расходы направления +20%. Скорректированная EBITDA сегмента при этом упала на 8%, до 1.027 млн евро. Закуп растет быстрее, чем то, что он приносит.
Отдельная деталь для тех, кто следит за темой ИИ в рутине: расходы на персонал у группы упали на 14.9% при росте выручки на 9.40%, и CEO прямо связывает это с внедрением ИИ-процессов, в первую очередь именно в аффилиатском сегменте. Штат режут, закуп растят.
Почему рекл уходит с CPA на ревшару
Механика простая и старая как мир. CPA — это опцион, который рекл продает вебу. Рекл платит фикс за депозитчика и дальше сам несет риск: отобьется игрок или нет, будет он играть полгода или сольет 20 долларов и уйдет. Когда рынок растет и денег много, рекл готов этот риск покупать — ему нужен объем любой ценой.
Когда рынок взрослеет, лицензий становится больше, регулятор давит, а стоимость привлечения растет — рекл начинает считать. И обнаруживает, что половина CPA-трафика не окупается на горизонте года. Дальше 2 пути: резать ставки и закручивать квалификацию (baseline, минимальный депозит, требования по активности) — или вообще перестать покупать риск и предложить вебу разделить его. RevShare это и есть разделение риска: рекл платит только с того, что реально заработал.
Для веба разница фундаментальная. При CPA ты знаешь свой юнит-экономикс сегодня: потратил 40 долларов, получил 70, разница твоя. При ревшаре ты финансируешь рекла из своего кармана — платишь за трафик сейчас, а получаешь долями в течение года. Плюс несешь чужие риски: игрок занесет мало, у оффера случится плохой месяц по холду, на аккаунте повиснет отрицательный баланс, а партнерка внезапно закроется вместе с твоим хвостом. Полный разбор моделей и того, где в каждой зарыта собака, — в статьях За что платит партнерская программа и 30 моделей оплаты в арбитраже.
Фон недели: Bally's Intralot покупает evoke (William Hill и 888)
Цифры Acroud удачно легли на другую новость. На этой неделе окончательно сложилась одна из крупнейших сделок в гемблинге за последние годы.
Bally's Intralot покупает evoke plc — это William Hill и 888. По условиям, объявленным 5 июня, это сделка в акциях: за каждую акцию evoke дают 0.537 новой акции Bally's Intralot, что оценивает весь капитал evoke примерно в 243.1 млн фунтов. Есть альтернатива деньгами — 52 пенса за акцию с общим потолком 117.1 млн фунтов.
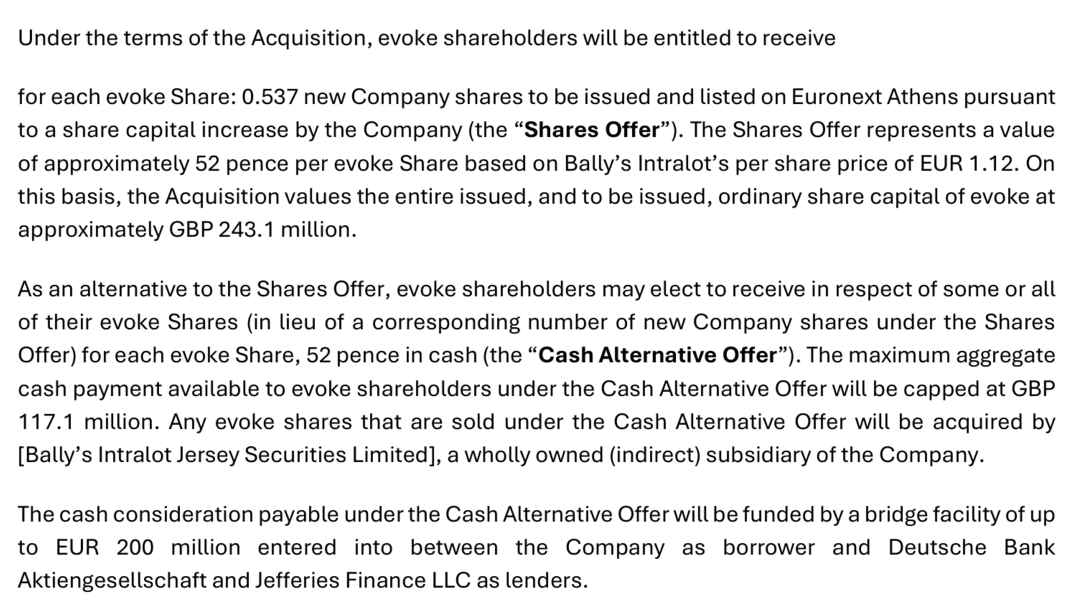
Скриншот: Bally's Intralot S.A., объявление о твердой оферте по evoke plc, 5 июня 2026, стр. 1.
Обе стороны отголосовали. Акционеры evoke одобрили схему 17 августа: 99.91% на судебном собрании и 99.63% на общем. Акционеры Bally's Intralot 18 сентября авторизовали допэмиссию под сделку — 99.585% голосов за, против 0.415%. Закрытие ждут в 4-м квартале 2026 или 1-м квартале 2027, дальше регуляторные согласования.
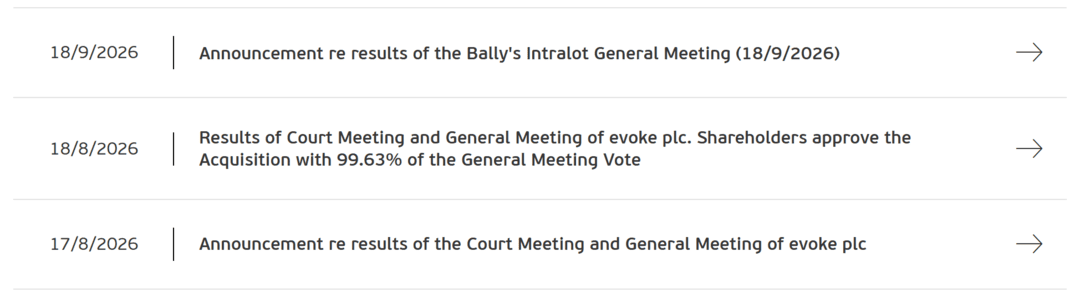
Скриншот: Bally's Intralot, раздел Proposed Acquisition of evoke, по состоянию на 21 сентября 2026.
Отдельно стоит посмотреть, чем это финансируется, потому что там и лежит ответ на вопрос "а что будет с условиями для вебов". Под сделку собраны: бридж до 200 млн евро, второй залоговый транш до эквивалента 889 млн фунтов на рефинанс долга evoke с погашением в 2028 году, плюс старший кредит на 157 млн фунтов. И обязательство погасить эквивалент 200 млн фунтов до 31 декабря 2027 года.
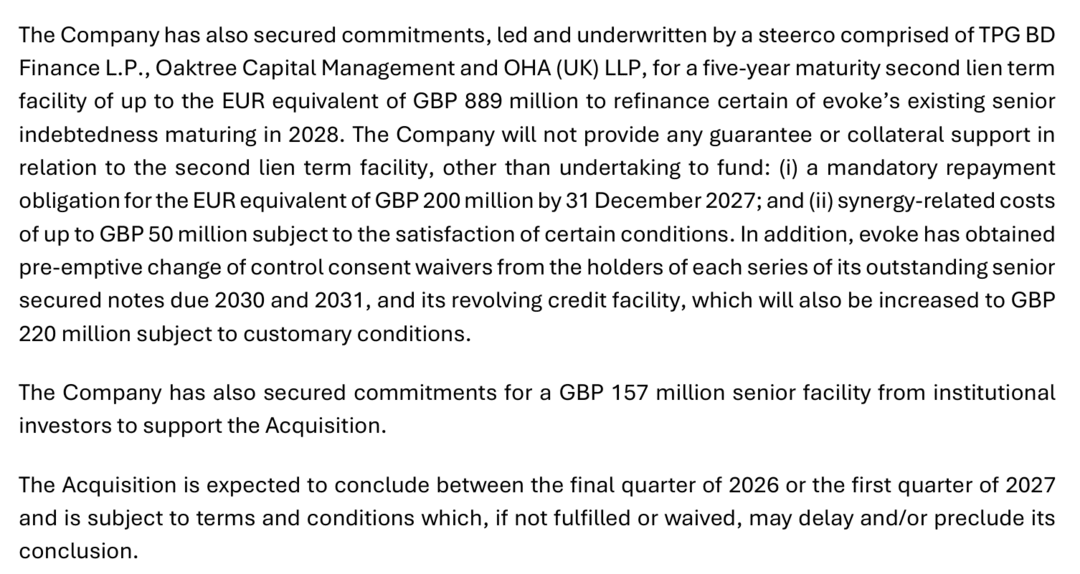
Скриншот: Bally's Intralot S.A., объявление о твердой оферте по evoke plc, 5 июня 2026, стр. 2 — условия финансирования сделки.
Переведем с финансового на арбитражный. Объединенная структура заходит в 2027 год с обязательством вернуть 200 млн фунтов по жесткому дедлайну. Плюс обязательство профинансировать расходы на синергии — до 50 млн фунтов. Когда компании нужно показать денежный поток к конкретной дате, отдел закупок трафика узнает об этом первым.
Режут не маркетинг вообще — режут самую дорогую и самую рисковую его часть. А самая рисковая часть с точки зрения финдира это именно CPA: платишь вперед, отбивается потом, и не всегда.
Про то, что консолидация рынка идет и чем она кончается для одиночек, мы писали в материале Арбитраж и глобализация: кто кого. Отчет Acroud — это, по сути, та же мысль, только подтвержденная бухгалтерией.
Что делать вебу: CPA, RevShare или гибрид
Паниковать рано, но и делать вид, что ничего не происходит, — глупо. Несколько практических выводов.
1. Перестань воспринимать CPA как данность. Если у тебя вся экономика построена на фиксе за депозит, ты стоишь на сужающейся площадке. Это не значит, что CPA умрет завтра — 9% у Acroud это все равно 456 тысяч евро за квартал. Но переговорная позиция по CPA будет ухудшаться, и закладывать в план рост ставок не стоит.
2. Считай ревшару как кредит, который ты даешь реклу. Потому что это он и есть. У кредита есть срок, ставка и риск невозврата. Срок — 6-12 месяцев до выхода на плато. Ставка — твой процент от NGR. Риск невозврата — уход партнерки, пересмотр условий, отрицательный баланс, банальная смерть оффера. Если ты не можешь позволить себе 6 месяцев кассового разрыва, ревшара не твоя модель, каким бы вкусным ни был процент.
3. Требуй гибрид и торгуйся за детали. Гибрид (фикс поменьше плюс процент) — это ровно тот компромисс, который рынок сейчас нащупывает. Но дьявол в условиях: есть ли перенос отрицательного баланса на следующий месяц, вычитаются ли бонусы и админ-сборы из NGR, есть ли пожизненность игрока или он отваливается через год. Разница между хорошей и плохой ревшарой — не в проценте, а вот в этих 3 строчках договора. Подробнее — в разборе CPA, RevShare или Hybrid.
4. Не хорони SEO, но не строй на нем один бизнес. Минус 13.47% за год у конторы, которая на SEO выросла, — это сигнал, а не приговор. Но 70% выручки из закупа у публичного аффилиата означает, что даже медленные контентные игроки перекладываются в платный трафик. Если твоя единственная опора — органика, у тебя нет плана Б.
5. Смотри на баланс рекла, а не на его презентацию. Новая вводная: перед тем как заводить объемы на оффер после слияния, полезно глянуть, чем сделка финансировалась и когда у покупателя дедлайны по долгу. Это публичная информация. Компания с обязательством вернуть сотни миллионов к конкретной дате будет резать выплаты — не потому что злая, а потому что иначе не сходится.
Итого: что сдвиг в ревшару значит для арбитражника
Отчет за один квартал одной средней компании — это не приговор рынку. Acroud мог просто перезаключить несколько крупных договоров и получить перекос. Один квартал не тренд, и честно это признать.
Но направление движения совпадает с тем, что веб и так чувствует на своей шкуре: фикс сжимается, процент растет, риск едет от рекла к аффилиату, платный трафик дорожает быстрее, чем отбивается. Разница в том, что теперь на это есть ссылка на биржевой документ, а не только скриншот из чата.
А это, между прочим, полезная штука в переговорах. Когда в следующий раз аффилиат-менеджер будет рассказывать, что ревшара выгоднее для тебя, можно спокойно ответить: я в курсе, у публичных аффилиатов доля ревшары за год выросла с 60% до 85%. Давай теперь обсудим отрицательный баланс и пожизненность игрока.


